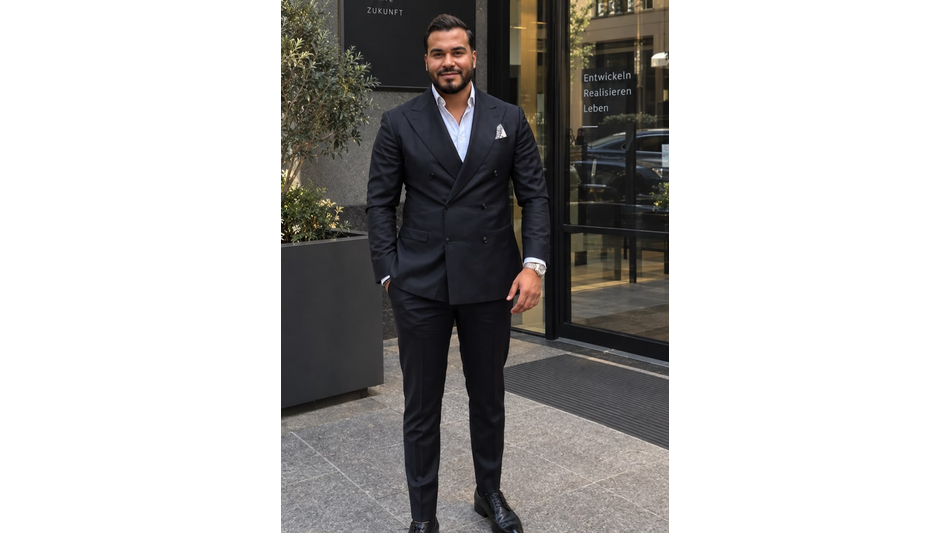
Was bleibt nach 30 Jahren Wohnen? / Foto: © Rahim Hassan, Unternehmer und Immobilieninvestor der RH Group Berlin, ermutigt junge Menschen, den W (Die Bildrechte liegen bei dem Verfasser der Mitteilung.)
Rahim Hassan über Zinsen, den ersten Immobilienkauf und den Mut, die eigene Zukunft zu planen.
Gastbeitrag von Rahim Hassan | RH Group Berlin
Jeden Monat wird die Miete überwiesen. Für viele Menschen ist das eine der größten regelmäßigen Ausgaben ihres Lebens. Trotzdem prüfen manche nie genauer, ob und unter welchen Bedingungen eine eigene Wohnung für sie erreichbar wäre.
Ich möchte besonders junge Menschen ermutigen, sich diese Frage zu stellen. Ein Immobilienkauf braucht Vorbereitung. Wer früh beginnt, seine Möglichkeiten kennenzulernen, kann gezielter sparen, Angebote besser beurteilen und eine Entscheidung für die eigene Zukunft treffen.
Dabei geht es um eine persönliche Frage: Was möchte ich mit dem Geld erreichen, das ich über Jahrzehnte für das Wohnen aufwende?
Den Zinsen eine Perspektive geben
Der Blick auf frühere Jahrzehnte hilft, die Zinsdiskussion einzuordnen. Die Deutsche Bundesbank weist für Hypothekarkredite mit fünfjähriger Zinsbindung im Jahresdurchschnitt 1995 einen Effektivzins von 7,49 Prozent aus. Im Jahr 2000 waren es 6,36 Prozent. Höhere Finanzierungskosten gehörten also auch früher zu den Bedingungen, unter denen Menschen Wohneigentum erworben haben.
Für heutige Kaufentscheidungen zählen zugleich die heutigen Immobilienpreise, Einkommen und Baukosten. Ein historischer Zinssatz allein beantwortet deshalb noch keine Finanzierungsfrage. Er zeigt aber, warum es sich lohnt, die eigene Vorstellung davon zu hinterfragen, unter welchen Bedingungen Eigentum überhaupt möglich sein kann.
Mein Anstoß lautet: Lasst eure Ziele nicht allein von einer Zinszahl bestimmen. Prüft, welche Wohnung, welcher Kaufpreis und welche Finanzierung zu eurem Leben passen.
Was Miete und Tilgung tatsächlich leisten
Wer 1.000 Euro Kaltmiete im Monat zahlt, überweist bei unveränderter Miete in 30 Jahren insgesamt 360.000 Euro. Dafür erhält er über diesen Zeitraum Wohnraum. Dieses Geld wurde also für eine konkrete Leistung ausgegeben. Aus den Mietzahlungen entsteht allerdings kein Eigentumsanteil an der Wohnung.
Bei einem Immobilienkredit erfüllt die Rate zwei verschiedene Aufgaben. Die Zinsen bezahlen die Finanzierung. Die Tilgung verringert die Schulden. Für den Aufbau von Eigentumsvermögen ist dieser Tilgungsanteil entscheidend. Wie hoch das Nettovermögen später tatsächlich ist, hängt auch vom Immobilienwert und den verbleibenden Schulden ab.
Beim Vergleich gehören deshalb alle Kosten auf den Tisch. Käufer brauchen Eigenkapital und Geld für Kaufnebenkosten. Dazu kommen laufende Eigentümerkosten und Rücklagen für Reparaturen. Mieter können vorhandenes Kapital und einen möglichen monatlichen Kostenvorteil anderweitig anlegen. Auch auf diesem Weg lässt sich Vermögen aufbauen.
Ein Rechenbeispiel für den ersten Überblick
Nehmen wir eine Wohnung für 300.000 Euro. Angenommen werden 50.000 Euro Eigenkapital für den Kaufpreis und weitere 30.000 Euro für Kaufnebenkosten. Der anfängliche eigene Geldbedarf beträgt damit 80.000 Euro; finanziert werden 250.000 Euro.
Bei einem angenommenen Sollzins von 4 Prozent jährlich und vollständiger Rückzahlung über 30 Jahre beträgt die monatliche Kreditrate rund 1.194 Euro. Die Rechnung setzt monatliche Raten und einen über die gesamten 30 Jahre unveränderten Sollzins voraus. Sie ist ein Modell, kein aktuelles Bankangebot.
Von der ersten Rate entfallen rund 833 Euro auf Zinsen und 360 Euro auf Tilgung. Über die gesamte Laufzeit werden rund 429.674 Euro an die Bank gezahlt, davon 250.000 Euro zur Rückzahlung des Kredits und rund 179.674 Euro als Zinsen.
Kommen beispielhaft monatlich 350 Euro für eigentümerspezifische laufende Kosten und Rücklagen hinzu, liegt das erforderliche Monatsbudget bei rund 1.544 Euro. Verbrauchsabhängige Wohnkosten wie Heizung und Strom sind hier auf beiden Seiten ausgeklammert. Gegenüber 1.000 Euro Kaltmiete wäre das Eigentum in diesem Beispiel zunächst rund 544 Euro monatlich teurer und würde zusätzlich das genannte Eigenkapital binden.
Nach 30 Jahren wäre dieses Darlehen vollständig getilgt. Die Eigentümerkosten laufen weiter. Welchen Wert die Wohnung dann hat, bleibt offen. Das Beispiel zeigt, wie sich ein Kauf strukturieren lässt; ein vollständiger Vermögensvergleich müsste auch die alternative Anlage des Eigenkapitals und der monatlichen Differenz berücksichtigen.
Der erste Schritt darf überschaubar sein
Eine erste Wohnung muss zu den eigenen Möglichkeiten passen. Größe, Lage und Ausstattung dürfen sich an dem orientieren, was heute finanzierbar ist und voraussichtlich länger zum eigenen Leben passt. Wer klein beginnt, kann bereits eine wichtige Entscheidung für seine Zukunft treffen.
Junge Kaufinteressierte sollten ihr tatsächliches Monatsbudget kennen. Dazu gehört auch die Frage, was bei Elternzeit, einem Berufswechsel oder einer größeren Reparatur übrig bleibt. Bei einer Eigentumswohnung verdienen die Unterlagen der Eigentümergemeinschaft und anstehende Arbeiten am Gebäude besondere Aufmerksamkeit.
Auch die Zeit nach der ersten Zinsbindung gehört in den Plan. Läuft sie vor der vollständigen Rückzahlung ab, muss die verbleibende Schuld neu finanziert werden. Eine niedrig erscheinende Anfangsrate verdient deshalb einen zweiten Blick: Wie viel wird wirklich getilgt?
Eigentum als Teil einer Familienperspektive
Eine abbezahlte Wohnung kann im Alter die Belastung durch Wohnkosten verringern und später an die nächste Generation weitergegeben werden. Für viele Menschen liegt darin ein wichtiges persönliches Ziel. Auch andere Vermögenswerte können vererbt werden; entscheidend ist, dass über die Jahre überhaupt ein tragfähiger Vermögensaufbau stattfindet.
Bei einer vermieteten Wohnung verändert sich die Rechnung erneut. Investoren müssen unter anderem Leerstand, Instandhaltung und Kosten berücksichtigen, die sie selbst tragen. Eine Bruttomiete in Höhe der Kreditrate reicht als Prüfung der Wirtschaftlichkeit nicht aus.
Die eigene Entscheidung vorbereiten
Mein Wunsch ist, dass Menschen ihre Ziele ernst nehmen und sich von Unsicherheit nicht dauerhaft lähmen lassen. Dazu gehört der Mut, eine Finanzierung prüfen zu lassen, Unterlagen anzufordern und sich mit den eigenen Zahlen auseinanderzusetzen.
Vielleicht ergibt die Prüfung, dass eine passende Wohnung heute schon erreichbar ist. Vielleicht zeigt sie, wie viel Eigenkapital noch fehlt und welche Schritte dafür nötig sind. Beides bringt euch weiter.
Eure Zukunft verdient einen konkreten Plan. Beginnt damit, herauszufinden, was für euch möglich ist.
Quellen und Rechenannahmen
Historische Zinsen: Deutsche Bundesbank, „Lange Zeitreihen zur Wirtschaftsentwicklung in Deutschland“, Stand 25.02.2021, Seite 16. Die genannten Werte betreffen fünfjährige Hypothekarkredite. Unterschiedliche Zinsbindungen und Erhebungsmethoden begrenzen die direkte Vergleichbarkeit.
Finanzierungsplanung: Verbraucherzentrale, „Immobilienfinanzierung: So berechnen Sie, was Sie sich leisten können“.
Rechenbeispiel: eigene Annuitätenrechnung mit monatlichen Zahlungen. Kaufnebenkosten und laufende Eigentümerkosten sind Modellannahmen. Gesamtsummen beruhen auf der ungerundeten Kreditrate. Keine Wertsteigerung oder Mietsteigerung unterstellt.
Kontakt
RH Group Berlin
Markus Weiss
Brandenburgische Straße 46
10707 Berlin
055581662
https://Www.rh-Groupberlin.de
R.Zaki--CdE